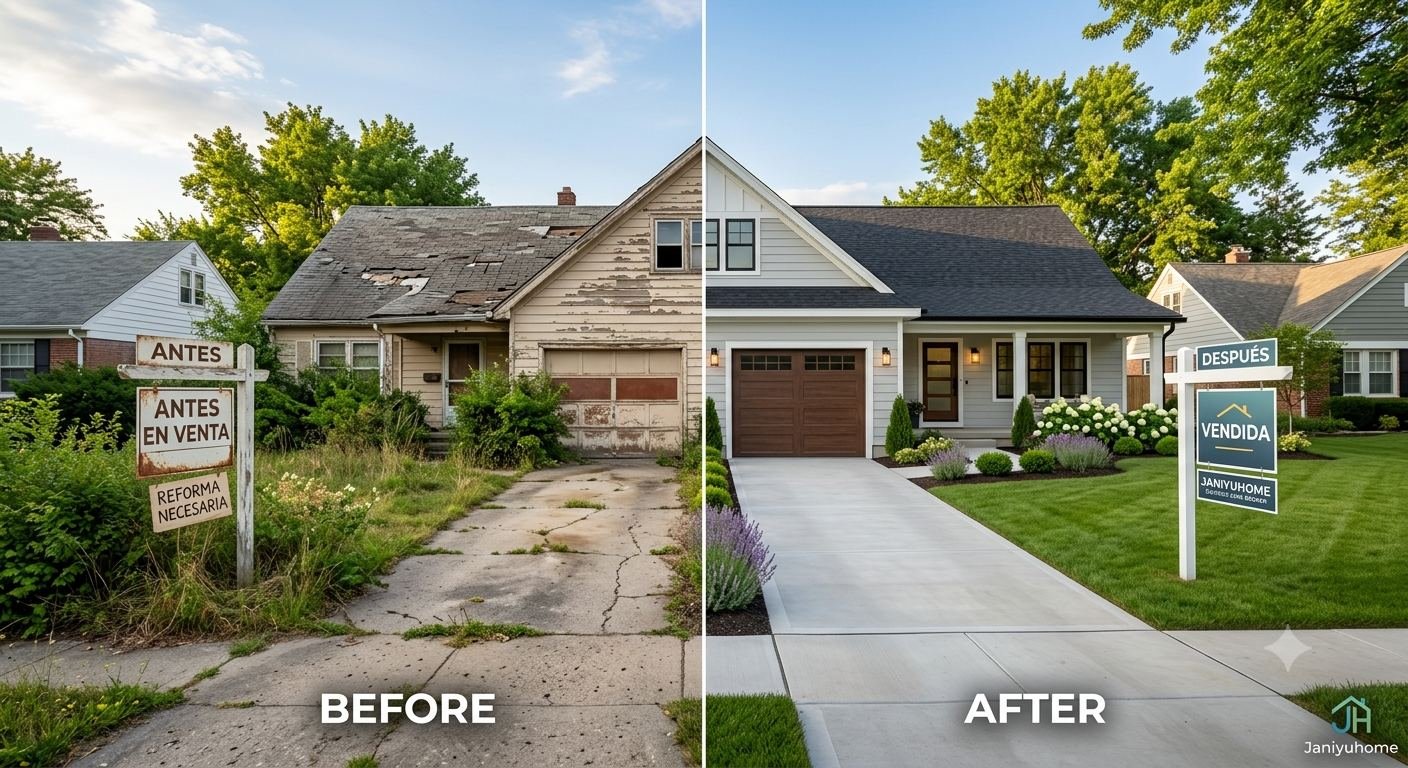
El modelo de Fix & Flip (comprar, remodelar y vender) se ha consolidado como una de las estrategias más rentables dentro de la inversión inmobiliaria. Sin embargo, pasar de la teoría a la ejecución de tu primera propiedad requiere mucho más que visión de diseño: exige precisión financiera, control de obra y la estructura de financiamiento adecuada.
Como asesores independientes de préstamos comerciales e inmobiliarios, en Janiyu Homes acompañamos a inversionistas en la estructuración del capital necesario para que sus proyectos despeguen sin poner en riesgo su liquidez.
A continuación, presentamos la guía paso a paso para ejecutar tu primera operación de Fix & Flip con éxito.
1. Los tres pilares de una operación rentable
Antes de presentar una oferta por cualquier propiedad, es fundamental analizar tres números críticos:
- ARV (After Repair Value): El valor estimado de mercado que tendrá la propiedad una vez finalizada la remodelación. Se calcula analizando ventas recientes de propiedades comparables (comps) en un radio de 0.5 a 1 milla en las mismas condiciones finales.
- Presupuesto de Remodelación (Rehab Costs): Cotización detallada de materiales, mano de obra, licencias y un fondo de contingencia del 10% al 15% para imprevistos.
- Costo del Capital y Mantenimiento (Holding Costs): Pagos de intereses del préstamo, impuestos de la propiedad, seguros y servicios públicos durante el periodo de remodelación y venta.
2. La Regla del 70% para evaluar la compra
Una de las fórmulas más utilizadas en el sector para determinar la Oferta Máxima Permitida (MAO - Maximum Allowable Offer) es la regla del 70%.
Ejemplo de cálculo práctico
| Concepto |
Valor |
| ARV estimado (Valor post-reforma) |
$300,000 |
| 70% del ARV |
$210,000 |
| Costo estimado de remodelación |
-$45,000 |
| Oferta Máxima Permitida (MAO) |
$165,000 |
Al no pagar más de $165,000 por la propiedad, se protege el margen de ganancia y se absorben posibles desviaciones en el tiempo de ejecución o en los costos de obra.
3. Cómo financiar tu primer Fix & Flip
Los bancos tradicionales rara vez financian propiedades en mal estado físico o proyectos que requieren ejecuciones rápidas. Por ello, la mayoría de los flippers recurren a préstamos comerciales especializados (Hard Money o Bridge Loans).
Ventajas de los préstamos comerciales para Fix & Flip:
- Rapidez de cierre: Cierres en 7 a 14 días en lugar de 45 a 60 días.
- Financiamiento para locales: Muchos prestamistas financian hasta el 80%-90% del precio de compra y el 100% de los costos de remodelación.
- Financiamiento para extranjeros: Muchos prestamistas financian hasta el 60%-70% del precio de compra y el 100% de los costos de remodelación.
- Evaluación basada en el activo: Se prioriza el valor de la propiedad (ARV) y la viabilidad del negocio más que el ingreso personal del inversionista.
Comparativa: Locales vs. Extranjeros en Fix & Flip
| Criterio |
Inversionistas Locales |
Inversionistas Extranjeros |
| LTV en Compra (Loan to Value) |
80% - 90% del precio de compra. |
65% - 75% del precio de compra (requieren mayor enganche/pago inicial). |
| Presupuesto de Remodelación |
100% financiado (liberado en etapas). |
75% - 100% financiado (depende del prestamista). |
| LTC Máximo (Loan to Cost) |
Hasta el 85% - 90% del costo total del proyecto. |
Entre el 65% y 75% del costo total del proyecto. |
| LTV Máximo sobre ARV |
Hasta el 70% - 75% del valor post-reforma. |
Hasta el 65% - 70% del valor post-reforma. |
| Requisitos clave |
FICO score (660+), tax returns o extractos bancarios de EE. UU. |
Pasaporte vigente, visa, carta de referencia bancaria de su país de origen y fondos en cuenta bancaria en EE. UU. |
4. El proceso paso a paso para cerrar el financiamiento
[ Encontrar Propiedad ] ➔ [ Análisis de ARV ] ➔ [ Estructuración del Préstamo ] ➔ [ Cierre y Fondos ] ➔ [ Ejecución / Draws ] ➔ [ Venta y Liquidación ]
- Evaluación preliminar: Nos envías los datos de la propiedad, el análisis de comparables y el presupuesto preliminar de remodelación.
- Carta de Pre-Aprobación (Proof of Funds): Emitimos la documentación financiera para que tu oferta sea tomada en serio por el vendedor.
- Inspección y Avaluó (Appraisal): El prestamista confirma el valor actual de la propiedad y valida el ARV proyectado.
- Cierre de la compra: Se liberan los fondos para la adquisición inicial.
- Calendario de desembolsos (Draw Schedule): Los fondos para la remodelación se liberan por etapas conforme el inspector verifica los avances de la obra.
5. Errores comunes que debes evitar en tu primera operación
- Subestimar los tiempos de remodelación: Cada mes adicional de obra representa pagos adicionales de intereses y servicios (holding costs).
- Sobre-remodelar para el vecindario: Instalar acabados de lujo en un vecindario de gama media no incrementará el ARV por encima del techo del mercado local.
- No contar con un equipo local: Trabajar con contratistas con experiencia en el área y un broker de préstamos independiente que conozca las opciones del mercado ahorra tiempo y costos de estructuración.
Diseña la estructura financiera de tu proyecto
En JaniyuHomes trabajamos como tu firma independiente de asesoría en financiamiento para identificar la línea de crédito que mejor se adapte a las métricas de tu operación.
Si tienes una propiedad en vista o deseas pre-aprobar tu capacidad de compra para negociar con la fortaleza de un comprador en efectivo, contáctanos hoy mismo para evaluar tu proyecto.
The Fix & Flip model—buy, renovate, and sell—has become one of the most profitable strategies in real estate investing. However, moving from theory to successfully executing your first property requires much more than design vision: it demands financial precision, construction control, and the right financing structure.
As independent commercial and real estate loan advisors, at Janiyu Homes we help investors structure the capital they need to get their projects off the ground without putting unnecessary pressure on their liquidity.
Below is a step-by-step guide to successfully completing your first Fix & Flip project.
1. The Three Pillars of a Profitable Deal
Before making an offer on any property, it is essential to analyze three critical numbers:
- ARV (After Repair Value): The estimated market value of the property once the renovation is completed. It is typically calculated by reviewing recent sales of comparable properties, or comps, within roughly a 0.5 to 1 mile radius and in similar finished condition.
- Rehab Costs: A detailed estimate covering materials, labor, permits, and a contingency reserve of approximately 10% to 15% for unexpected expenses.
- Cost of Capital and Holding Costs: Loan interest payments, property taxes, insurance, utilities, and other costs incurred during the renovation and sales period.
2. Using the 70% Rule to Evaluate the Purchase
One of the most commonly used formulas in the industry to estimate the Maximum Allowable Offer (MAO) is the 70% rule.
Practical Calculation Example
| Concept | Amount |
|---|
| Estimated ARV (After Repair Value) | $300,000 |
| 70% of ARV | $210,000 |
| Estimated Rehab Costs | -$45,000 |
| Maximum Allowable Offer (MAO) | $165,000 |
By not paying more than $165,000 for the property, the investor helps protect the projected profit margin and creates room for possible delays or construction cost overruns.
3. How to Finance Your First Fix & Flip
Traditional banks rarely finance properties in poor physical condition or projects that require fast execution. For that reason, many flippers use specialized commercial financing such as Hard Money Loans or Bridge Loans.
Advantages of Commercial Fix & Flip Financing
- Fast Closings: Transactions may close in 7 to 14 days instead of 45 to 60 days.
- Financing for U.S. Investors: Many lenders may finance up to 80%–90% of the purchase price and up to 100% of eligible renovation costs.
- Financing for Foreign Investors: Many lenders may finance around 60%–70% of the purchase price and, depending on the program, up to 100% of eligible renovation costs.
- Asset-Based Underwriting: Greater emphasis is placed on the property’s value, projected ARV, and the viability of the deal rather than solely on the investor’s personal income.
Fix & Flip Comparison: U.S. vs. Foreign Investors
| Criteria | U.S. Investors | Foreign Investors |
|---|
| Purchase LTV (Loan-to-Value) | 80%–90% of purchase price | 65%–75% of purchase price, typically requiring a larger down payment |
| Rehab Budget | Up to 100% financed, usually released in draws | 75%–100% financed, depending on lender |
| Maximum LTC (Loan-to-Cost) | Up to 85%–90% of total project cost | Approximately 65%–75% of total project cost |
| Maximum LTV on ARV | Up to 70%–75% of after-repair value | Up to 65%–70% of after-repair value |
| Key Requirements | FICO score, often 660+, plus lender-specific financial documentation | Valid passport, lender-specific visa/residency documentation if applicable, bank reference, and sufficient funds |
4. Step-by-Step Financing Process
Find Property → Analyze ARV → Structure the Loan → Close and Fund → Execute Renovation / Draws → Sell and Pay Off the Loan
- Preliminary Evaluation: You send us the property details, comparable sales analysis, and preliminary renovation budget.
- Pre-Approval / Proof of Funds: We help arrange the financing documentation needed so your offer can be presented more competitively to the seller.
- Inspection and Appraisal: The lender verifies the property’s current value and reviews the projected ARV.
- Purchase Closing: Funds are released for the initial acquisition.
- Draw Schedule: Renovation funds are released in stages as construction progress is verified by the lender or inspector.
5. Common Mistakes to Avoid on Your First Deal
- Underestimating Renovation Time: Every additional month can mean extra interest, utilities, taxes, and other holding costs.
- Over-Improving for the Neighborhood: Installing luxury finishes in a mid-market area usually does not push the ARV beyond the local market ceiling.
- Not Having a Local Team: Working with experienced local contractors and an independent loan broker who understands the lending market can save time and reduce avoidable financing and execution costs.
Build the Right Financial Structure for Your Project
At Janiyu Homes, we work as an independent financing advisory firm to help identify the credit structure that best fits the metrics of your investment.
If you already have a property in mind or want to get pre-approved so you can negotiate with the strength of a cash-like buyer, contact us today to review your project.